ISO 14001:2026 y cambio climático: qué evidencias pide el auditor (y cuáles no)
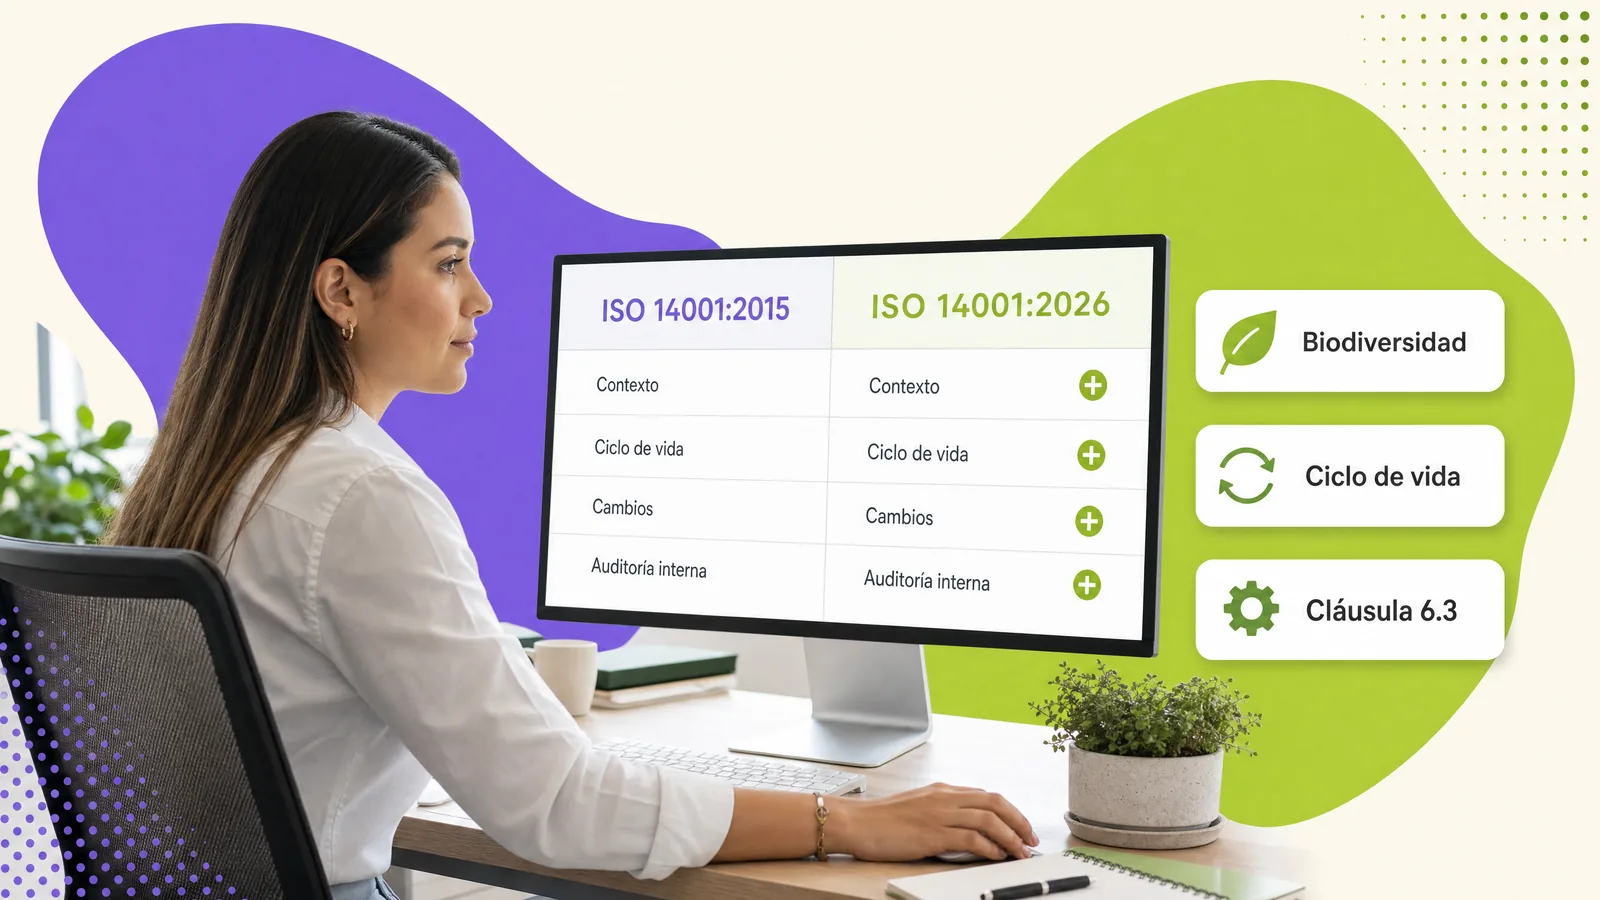
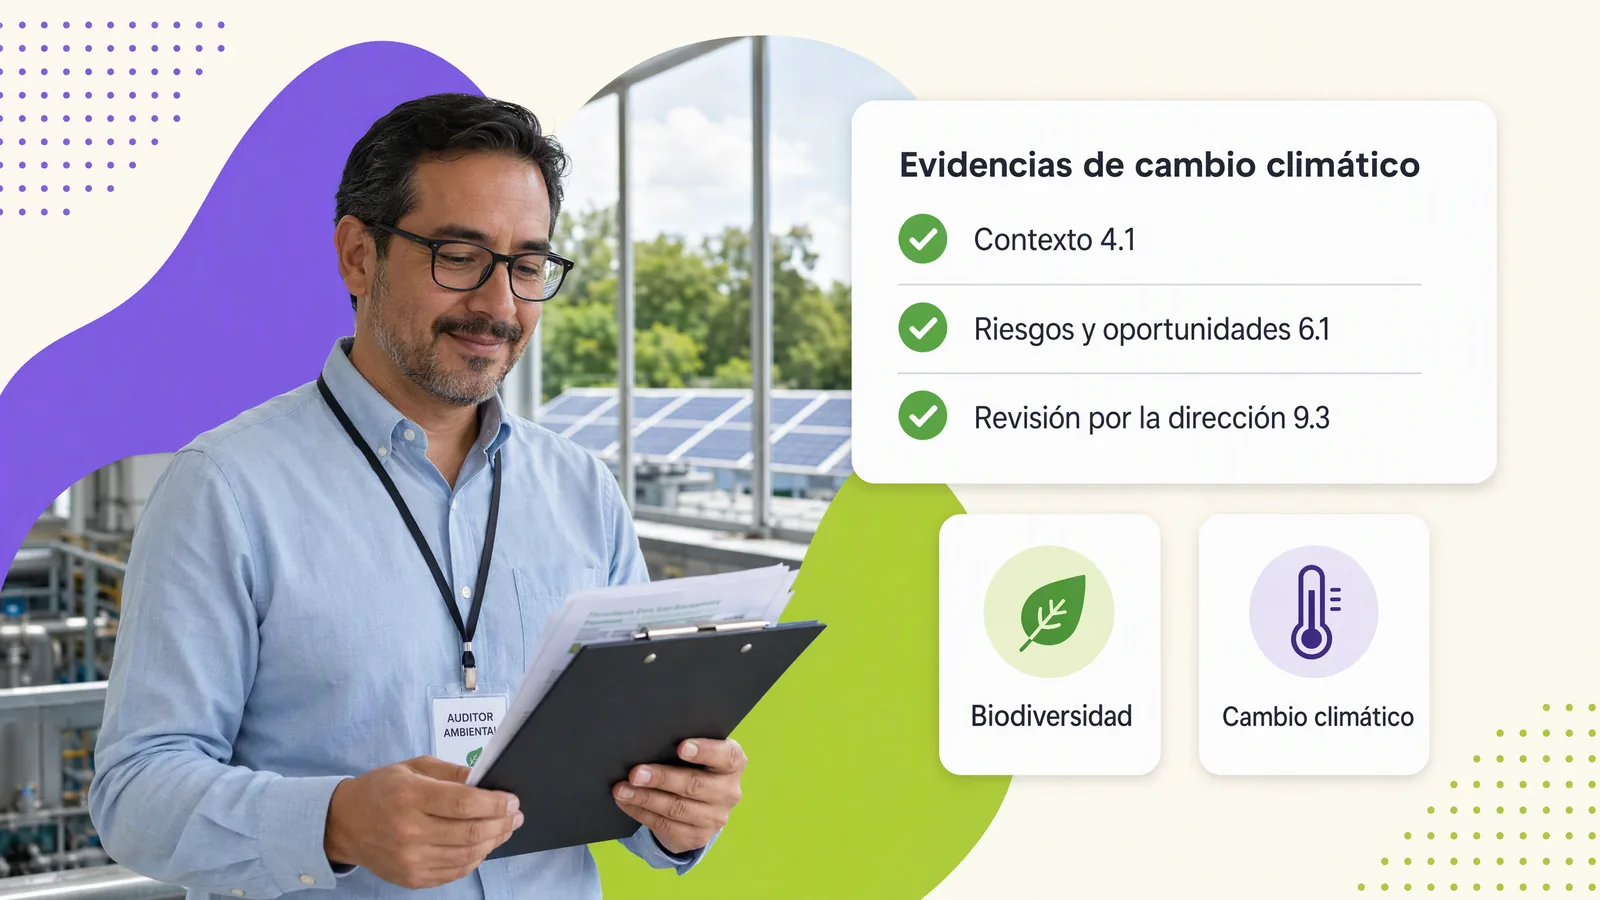
La duda más repetida en la transición a ISO 14001:2026 es si ahora hay que medir la huella de carbono o publicar un reporte ESG. La respuesta es no: la norma pide considerar el cambio climático y las demás condiciones ambientales en el contexto, en los riesgos y oportunidades y en la revisión por la dirección, y evidenciarlo. Aquí está, cláusula por cláusula, lo que el auditor va a pedir.
En este artículo
- ¿Qué pide ISO 14001:2026 sobre el cambio climático?
- Cláusula 4.1: el contexto
- Cláusula 4.2: partes interesadas
- Cláusula 6.1: riesgos y oportunidades
- Cláusulas 6.1.2 y 8: aspectos y controles
- Cláusula 9.3: revisión por la dirección
- Lo que NO exige ISO 14001:2026
- Cómo prepararlo en una semana
- ¿Por dónde empiezas? Pide el diagnóstico gratuito
¿Qué pide ISO 14001:2026 sobre el cambio climático?
Tres cosas: determinar si el cambio climático y las demás condiciones ambientales —biodiversidad y salud de los ecosistemas, contaminación y disponibilidad de recursos naturales— son cuestiones pertinentes para tu organización (4.1); identificar si tus partes interesadas tienen requisitos relacionados con el clima (4.2); y, si lo son, tratarlos como riesgos y oportunidades (6.1) con acciones, objetivos y seguimiento en la revisión por la dirección (9.3). No pide un inventario de emisiones, una meta de neutralidad ni un informe de sostenibilidad. La enmienda de 2024 ya introdujo el clima en 4.1 y 4.2; la edición 2026 amplía la lista de condiciones ambientales y les da continuidad en el resto del sistema.
Cláusula 4.1: el contexto
El auditor buscará que el análisis de contexto nombre las condiciones ambientales de tu entorno y diga si son pertinentes y por qué. Evidencias que funcionan: una tabla de cuestiones externas e internas que incluya clima (sequía, inundaciones, calor extremo, regulación de emisiones), agua (disponibilidad, concesiones, estrés hídrico de la cuenca), aire (contingencias, licencias), biodiversidad (áreas protegidas cercanas, ecosistemas que tu operación afecta) y recursos (materias primas escasas, energía). No funciona una frase genérica copiada de un modelo.
Cláusula 4.2: partes interesadas
Clientes que piden datos de emisiones en sus cuestionarios de proveedores, corporativos con metas de reducción, autoridades con programas de contingencia, bancos con criterios ambientales, vecinos. Evidencia: la matriz de partes interesadas con la columna de requisitos relacionados con el clima y la decisión de cuáles aborda el sistema.
Cláusula 6.1: riesgos y oportunidades
Aquí está el cambio práctico de 2026: un tema del contexto no se convierte automáticamente en riesgo. Hay que evaluarlo. Evidencia: el registro de riesgos y oportunidades con el clima evaluado —por ejemplo, riesgo de desabasto de agua en estiaje, riesgo de paro por contingencia atmosférica, oportunidad de reducir energía o de vender a clientes que premian emisiones bajas— y, por separado, las acciones planificadas (6.1.5), con responsable y fecha. Si decides que el clima no es un riesgo relevante, documenta el razonamiento.
Cláusulas 6.1.2 y 8: aspectos y controles
Si el clima o el agua son pertinentes, la matriz de aspectos e impactos debe reflejarlos con perspectiva de ciclo de vida y en condiciones anormales y de emergencia: consumo de agua en picos de producción, emisiones en arranques, residuos de un paro no planificado. Los controles operacionales (8.1) y los planes de emergencia (8.2) cierran el círculo: qué haces si hay desabasto, contingencia o inundación.
Cláusula 9.3: revisión por la dirección
La revisión por la dirección, ahora en tres apartados, debe recibir como entrada los cambios en el contexto —incluidos los climáticos— y en las partes interesadas, y producir salidas: decisiones, recursos y objetivos. Evidencia: el acta con esos puntos tratados, no un formato con casillas marcadas.
Lo que NO exige ISO 14001:2026
| Requisito | ¿Lo exige la norma? | Cuándo conviene hacerlo de todos modos |
|---|---|---|
| Inventario de emisiones (huella de carbono) | No | Si un cliente, el corporativo o un financiamiento lo piden; el sistema es la base natural |
| Meta de neutralidad o reducción | No | Si lo defines como objetivo ambiental, el sistema lo gestionará con indicadores |
| Reporte ESG o de sostenibilidad | No | Si cotizas en bolsa o tu cadena lo exige; reutiliza los datos del sistema |
| Análisis de riesgos climáticos físicos | Solo como parte de 6.1 si el clima es pertinente | Siempre que operes en zonas con sequía, inundación o contingencias |
| Evaluar proveedores por clima | Solo si entra en el control operacional (8.1) de proveedores externos | Cuando los productos o servicios externos pesan en tus aspectos |
Cómo prepararlo en una semana
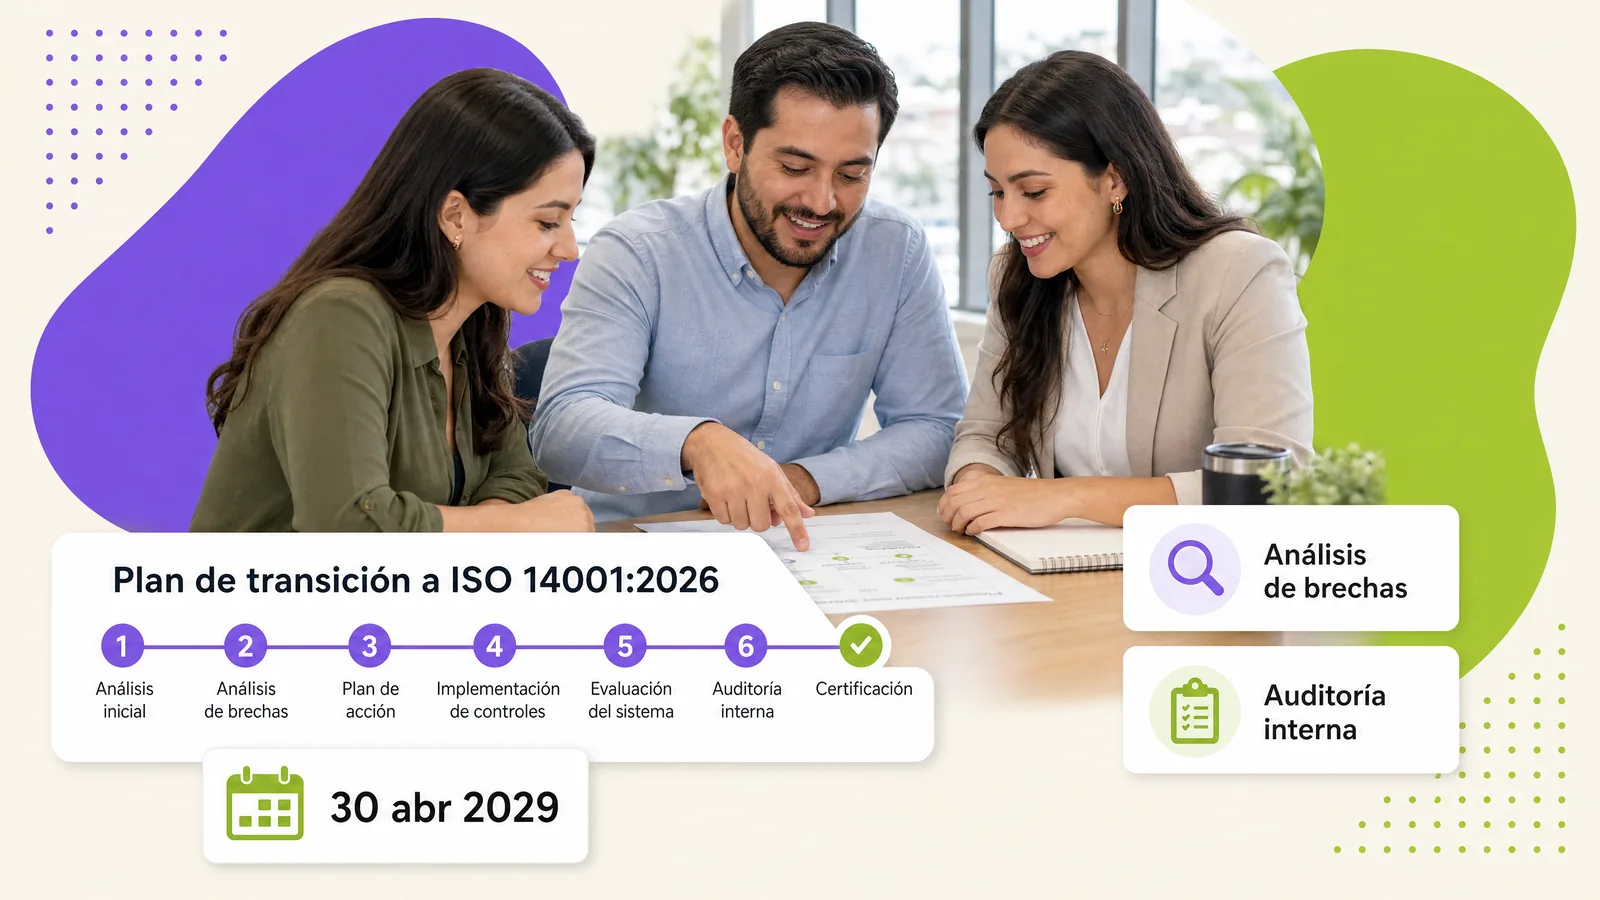
Amplía la tabla de contexto, añade la columna climática a las partes interesadas, evalúa el clima en el registro de riesgos y oportunidades y lleva el tema a la próxima revisión por la dirección. Es parte del plan de transición a ISO 14001:2026 y del análisis de brechas que hacemos en la actualización a ISO 14001:2026. El resto de cambios, en cambios de ISO 14001:2026 cláusula por cláusula.
¿Por dónde empiezas? Pide el diagnóstico gratuito
Si no sabes si el clima es una cuestión pertinente para tu sistema, el diagnóstico te lo dice en pocos días. Responde ocho preguntas en el diagnóstico gratuito de sistemas ISO y recibe tu nivel y qué hacer primero; o escríbenos por WhatsApp o en el formulario de contacto. Sin costo y sin compromiso. Ya acompañamos a una empresa de transporte de tráileres hasta su certificación ISO 9001:2026: lee el caso de éxito.